Thứ Sáu, 14 tháng 6, 2024

Trình bày cách hạch toán kế toán sản xuất may mặc .


Hạch toán kế toán sản xuất may mặc quan trọng nhất đó là tính được giá thành chi phí gia công. Và theo dõi được xuất nhập tồn lượng hàng đã gia công và giao cho khách hàng. Bài viết dưới đây, kế toán Việt Hưng hướng dẫn bạn đọc cách hạch toán kế toán sản xuất may mặc. 

hạch toán kế toán sản xuất may mặc
Cách hạch toán kế toán sản xuất may mặc

Nguyên tắc hạch toán 

  • Trị giá nguyên liệu nhập khẩu: hạch toán vào công nợ (chi tiết theo tên khách hàng), về mặt hiện vật có thể theo dõi ở các tài khoản ngoại bảng.
  • Mở tài khoản theo dõi về hoạt động gia công để tập hợp chi phí liên quan đến việc gia công và xuất trả thành phẩm sau gia công (không tính trị giá nguyên liệu nhập khẩu)
  • Số tiền được thanh toán về gia công (tiền trực tiếp qua ngân hàng hoặc trị giá hàng được thanh toán, hoặc công nợ được trừ vào tiền gia công) hạch toán vào doanh thu.
  • DN gia công nên nguyên vật liệu chính: vải & các phụ kiện là do khách hàng cung cấp theo định mức 
  • Còn nguyên vật liệu chính được tính vào giá thành sản phẩm của công ty chỉ bao gồm: chỉ may, chỉ vắt sổ.
  • Các chi phí sẽ được tổng hợp cho toàn công ty sau đó phân bổ cho từng đơn đặt hàng
  • Đối với nguyên vật liệu trực tiếp có thể phân bổ theo trị giá đơn đặt hàng nhưng để chính xác hơn thì nên xây dựng định mức.


1. Đặc điểm nguyên vật liệu may 

DN là sản xuất gia công theo hợp đồng, mỗi hợp đồng có yêu cầu và mẫu mã, kiểu dáng khác nhau nên chủng loại sản phẩm phong phú đa dạng. Do vậy Công ty phải sử dụng một khối lượng nguyên liệu vật liệu lớn và nhiều loại khác nhau. Như nguyên liệu vật liệu chính của DN là vải cũng có rất nhiều loại được phản thành các mã khác nhau:


Ví dụ

– Vải chính, vải nỉ, vải micro……. Trong vải chính có các mã: # 32, #15, #40, lục, trắng, blue…

– Phụ liệu cũng rất đa dạng như: kim, chỉ các loại, mác chính, mác thành phẩm, chốt khoá, nẹp, ôrê, đệm…


=> Phần lớn nguyên vât liệu của DN đã đặt hàng gia công cung cấp, nguyên liệu vật liệu mua ngoài ít nên phòng kế hoạch phải đảm nhận. Với những đặc điểm trên công tác quản lý nguyên vật liệu là rất quan trọng.


2. Phân loại danh mục nguyên vật liệu sản xuất ra thành phẩm

Với số nguyên vật liệu lớn và đa dạng, để phục vụ cho công tác quản lý điều tra giám sát sự biến động của nguyên vật liệu tại kho, căn cứ vào nội dung kinh tế và chức năng của nguyên vật liệu đối với quá trình sản xuất DN tiến hành phân loại vật liệu như sau:


Nguyên liệu vật liệu chính: Là đối tượng lao động chủ yếu, là cơ sở vật chất chủ yếu hình thành nên thực thể sản phẩm. Tại DN nguyên vật liệu chính là vải gồm nhiều loại với nhiều mã khác nhau như: Vải micrô, vải CR kẻ ka rô, vải màu…

Nguyên vật liệu phụ gồm các loại:

  • Nguyên vật liệu phụ làm tăng chất lượng sản phẩm như: Cúc, chỉ, khoá, dây rút, nhãn, mác, mếch….
  • Nguyên vật liệu phụ phục vụ cho sản xuất và công tác quản lý như: Kim máy, phấn, bia phác màu, bút chỉ…

Phụ tùng: gồm các chi tiết phụ tùng dùng cho máy may như ổ chao, suất, vòng bị, dây cu doa…. Ngoài ra còn có xăng dầu, dầu nhờn….

 

kế toán sản xuất
– Chỉ may
 
Theo tính chất, chỉ may gồm 2 loại:
 
+ Chỉ may từ xơ thiên nhiên: gồm chỉ bông và chỉ tơ tằm, được sử dụng khá phổ biến trong ngành may mặc.
 
+ Chỉ từ xơ hoá học: gồm chỉ từ sơ sợi nhân tạo và chỉ từ xơ sợi tổng hợp.
 
– Vật liệu dựng
 
+ Vật liệu dựng được dùng để tạo dáng cho sản phẩm may mặc, như tạo phom cho các chi tiết, tạo độ phồng, tạo bề mặt cứng, định hình sản phẩm may mặc sao cho phù hợp với dáng người, một số vật liệu dựng còn có tác dụng làm ấm.

+ Phụ tùng: gồm các chi tiết phụ tùng dùng cho máy may như ổ chao, suất, vòng bị, dây cu doa…. Ngoài ra còn có xăng dầu, dầu nhờn….

– Vật liệu cài
 
+ Cúc, có tác dụng đóng, mở, trang phục có thể được mặc vào và cởi ra một cách dễ dàng, có những loại cúc còn được làm để trang trí. Dựa vào chất liệu ta có cúc nhựa, cúc kim loại, cúc gỗ,…
 
+ Dây kéo, thường được làm bằng nhựa hoặc kim loại, dây kéo được coi là tốt cần phải bền, khít và chắc, có màu tương thích với màu sản phẩm.
Các loại phụ liệu khác
 
– Các phụ liệu ngoài như: dây thun, cài túi xách, móc áo, logo, mạc xi (vật trang trí), xích trang trí, ren…

=> Việc phân loại trên giúp cho DN quản lý vật liệu dễ dàng hơn kết hợp với việc phân loại kho bảo quản phù hợp giúp theo dõi tình hình biến động của nguyên vật liệu chặt chẽ.


*Đánh giá nguyên vật liệu

NVL của DN được nhập:

  • Từ nguồn ngoài nước mua nhập vào
  • Từ nguồn trong nước mua vào

– Đối với nguyên vật liệu nhập trong kỳ

+ Đối với NVL mua ngoài: Giá thực tế NVL nhập kho là giá mua chưa có thuế VAT đầu vào + Chỉ phí thu mua thực tế. Thông thường chỉ phí vận chuyển bốc dỡ do bên bán cung cần nên đã tính vào giá bán. Vì vậy trị giá NVL  nhập kho là giá trên hoá đơn chưa có thuế VAT.

+ Đối với NVL gia công do bên đặt hàng cung cấp, kế toán chỉ theo dõi về mặt số lượng không theo dõi về mặt giá trị.

+ Đối với phế liệu thu hồi: Trị giá thực tế nhập kho là giá ước tính có thể sử dụng được (giá trị thị trường tại thời điểm đó).

– Đối với nguyên vật liệu xuất kho trong kỳ

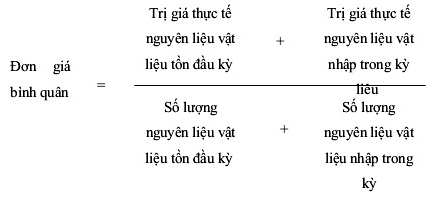
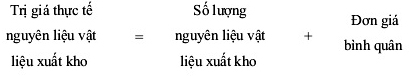
NVL xuất kho chủ yếu dùng cho sản xuất, một số dùng cho chế mẫu, sản xuất thử, một số phế liệu được xuất bản ra ngoài. Hiện nay phương nháp tính giá nguyên liệu xuất kho được DN áp dụng là phương pháp binh quân gia quyền.

kế toán

hạch toán kế toán sản xuất may mặc


VD: Theo phiểu xuất kho số 01/11/2019 kể toán tính trị giá chỉ 50/3. 5000 m/cuộn xuất kho như sau: (ĐVĐ: Đồng)

Xuất cho phân xưởng 1: 10 cuộn chỉ 50/3.500m/cuộn

Số lượng tồn đầu kỳ: 13 cuộn trị giá: 330.200

Số lượng nhập trong kỳ: 05 cuộn ïín giá: 131 .370
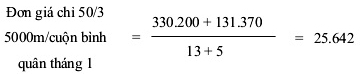

hạch toán kế toán sản xuất may mặc


Trị giá chỉ 50/3.5000m/cuộn xuất kho: 10 x 25.642 = 156.420


3. Quy trình công nghệ sản xuất may mặc

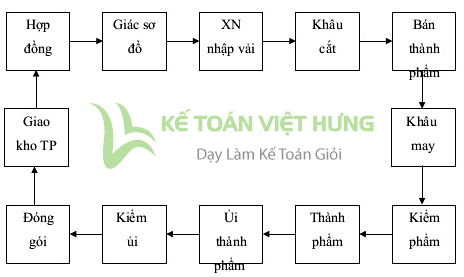
Mô hình thực tế tại một Doanh nghiệp may gia công:
hạch toán kế toán sản xuất may mặc


Qua sơ đồ khép kín trên ta thấy có tất cả 12 khâu:


Hợp đồng: ta có thể xem hợp đồng là khâu xuất phát vi DN khi có lý hợp đồng thì mới tiến hành sản xuất. Sau khi ký kết các hợp đồng, DN sẽ huy động, phân bổ nguyên phụ liệu, giao chỉ tiêu cho các xí nghiệp sản xuất để cung cấp đúng số lượng, chất lượng và chủng loại hàng theo hợp đồng đã kỹ


Giác sơ đồ: sau khi lên kế hoạch sản xuất, phân bổ nguồn nhân lực, DN sẽ giao cho phòng kỹ thuật công nghệ thiết kế các kiểu mẫu sản phẩm theo hợp đồng, tính toán mức hao phí nguyên phụ liệu, công cụ lao động và các chi phí khác


Xí nghiệp nhận vải: khi xí nghiệp nhận được kế hoạch sản xuất, sơ đồ thiết kế thì kho nguyên phụ liệu sẽ giao nguyên phụ liệu với số lượng và chất liệu đúng theo kế hoạch sản xuất cho xí nghiệp đảm nhiệm sản xuất


Khâu cắt: sau khi nhận được vải, xí nghiệp sản xuất sẽ giao cho tổ cắt số vải được giao theo mẫu thiết kế được gửi xuống và vải được cắt sẽ được chuyển sang các khâu tiếp theo


Bán thành phẩm: là những sản phẩm đã qua khẩu cắt và sẽ được tiếp tục chuyển qua khâu may


Khâu may: đây là khâu hoàn thiện bán thành phẩm bao gồm: ráp, mổ túi, đơm khuy…


Kiềm phẩm: ở công đoạn nảy, bộ nhận KCS (kiểm tra chất lượng sản phẩm) của DN sẽ kiểm tra các sản phẩm đã qua khâu may nếu sản phẩm nào bị lỗi sẽ loại ra.


Thành phẩm: thành phẩm được xem là những sản phẩm gần như hoàn hảo.


Ủi thành phẩm: các thành phẩm đã qua khâu kiểm tra sẽ được chuyển qua tổ ủi – ủi lại bằng hơi nhiệt để sản phẩm thẳng hơn.


Kiềm ủi: khâu nảy sẽ phát hiện ra các sản phẩm ủi chưa đúng kỹ thuật vả cho ủi lại, sau đó sẽ được chuyển qua khâu đóng gói.


Đóng gói: sản phẩm hoàn thành được đóng vào các hộp nhỏ có lót carton và được đóng vào hộp lớn đem nhập kho thành phẩm.


Giao kho thành phẩm: đây là khâu cuối cùng của quy trình sản xuất sản phẩm.


=> Mỗi khâu đều đóng vai trò quan trọng riêng vì sản phẩm tạo ra được kết tinh từ các khâu trên. Do vậy, xí nghiệp sản xuất không được xem nhẹ bất kỳ khâu nào để từ đó nâng cao tối đa tỷ lệ thành phẩm vả giảm tối thiểu tỷ lệ phế phẩm ra đời.


4. Cách hạch toán kế toán sản xuất may mặc (gia công)

4.1 Áp dụng theo Thông tư 200 hạch toán kế toán sản xuất may mặc

a. Hạch toán hàng xuất đi gia công với bên thuê gia công

– Khi xuất kho giao hàng để gia công:

Nợ TK 154 – Chi phí sản xuất, kinh doanh dở dang

         Có các TK 152, 156.

– Ghi nhận chi phí gia công hàng hoá và thuế GTGT được khấu trừ:

Nợ TK 154 – Chi phí sản xuất, kinh doanh dở dang

Nợ TK 133 – Thuế GTGT được khấu trừ (nếu có)

         Có các TK 111, 112, 331,…

– Khi nhận lại hàng gửi gia công chế biến hoàn thành nhập kho, ghi:

Nợ các TK 152, 156

         Có TK 154 – Chi phí sản xuất, kinh doanh dở dang.

b. Hạch toán hàng nhận công với bên nhận gia công

– Khi nhận hàng để gia công, DN chủ động theo dõi và ghi chép thông tin về toàn bộ giá trị vật tư, hàng hoá nhận gia công trong phần thuyết minh BCTC.

– Khi xác định doanh thu từ số tiền gia công thực tế được hưởng, ghi:

Nợ các TK 111, 112, 131, …

         Có TK 511- Doanh thu bán hàng và cung cấp dịch vụ

         Có TK 3331 – Thuế GTGT phải nộp (33311).


4.2 Áp dụng theo TT 133 hạch toán kế toán sản xuất may mặc


a. Hạch toán hàng xuất đi gia công với bên thuê gia công

– Khi xuất kho hàng hoá đưa đi gia công, chế biến:

Nợ TK 154 – Chi phí sản xuất, kinh doanh dỡ dang

         Có các TK 152, 156.

– Chi phí gia công, chế biến hàng hoá:

Nợ TK 154 – Chi phí sản xuất, kinh doanh dỡ dang

Nợ TK 133 – Thuế GTGT được khấu trừ (nếu có)

     Có các TK 111, 112, 331,. . .

– Khi gia công xong nhập lại kho hàng hoá:

Nợ TK 152, 156

     Có TK 154 – Chi phí sản xuất, kinh doanh dỡ dang.


b. Hạch toán hàng nhận công với bên nhận gia công

– Hàng hoá nhận gia công cho các DN khác ghi đơn vào Tài khoản 002 “Vật tư, hàng hoá nhận giữ hộ, nhận gia công”, (Tài khoản ngoài Bảng Cân đôi kế toán).

– Khi nhận hàng để gia công

Nợ TK 002: Vật tư hàng hóa nhận gia công, giữ hộ

– Khi xuất kho hàng để gia công, chế biến hoặc trả lại đơn vị giao hàng gia công

Có TK0002: Vật tư hàng hóa nhận gia công, giữ hộ

– Khi xác định doanh thu từ số tiền gia công thực tế được hưởng

Nợ TK 111,112,131: Số tiền thu được

           Có TK 511: Doanh thu bán hàng và cung cấp dịch vụ

           Có TK 3331:Thuế GTGT phải nộp (Nếu có)


Trên đây là cách hạch toán kế toán sản xuất may mặc 

Thứ Hai, 8 tháng 1, 2024

❇️BỘ CHỨNG TỪ MÀ KẾ TOÁN CẦN BIẾT


❇️
BỘ CHỨNG TỪ MÀ KẾ TOÁN CẦN BIẾT


Hôm nay tôi sẽ chia sẻ với bạn những chứng từ cần thiết đối với từng nghiệp vụ. Và tôi tin chắc rằng nó sẽ cực kỳ HAY, cực kỳ HỮU ÍCH cho công việc

1. Nghiệp vụ mua nguyên vật liệu, hàng hóa.
a. Đối với hàng hóa mua trong nước.
- Hợp đồng kinh tế
- Hóa đơn GTGT.
- Chứng từ thanh toán cho người bán, đối với hóa đơn trên 20 triệu đồng thì phải có chứng từ thanh toán qua ngân hàng
b. Đối với hàng hóa nhập khẩu.
- Hợp đồng bán hàng hoá, gia công hàng hóa, cung ứng dịch vụ.
- Tờ khai hải quan đối với hàng hoá xuất khẩu đã làm xong thủ tục hải quan
- Chứng từ thanh toán qua ngân hàn
Hóa đơn thương mại.
- Chứng từ nộp thuế khâu nhập khẩu.

2. Nghiệp vụ bán hàng hóa.
a. Đối với hàng hóa bán trong nước.
- Hợp đồng.
- Hóa đơn GTGT
b. Đối với hàng hóa xuất khẩu.
- Hợp đồng bán hàng hoá, gia công hàng hóa, cung ứng dịch vụ.
- Tờ khai hải quan đối với hàng hoá xuất khẩu đã làm xong thủ tục hải quan
- Hàng hóa, dịch vụ xuất khẩu phải thanh toán qua ngân hàng
- Hóa đơn thương mại.
- Chứng từ nộp thuế khâu nhập khẩu

3. Chi phí tiền lương, tiền công:
Để đưa chi phí tiền lương, thưởng vào chi phí hợp lý thì bạn cần chuẩn bị những chứng từ sau
- Hợp đồng lao động
- Quy chế tiền lương, thưởng.
- Thỏa ước lao động tập thể ( nếu có)
- Quyết đinh tăng lương (trong trường hợp tăng lương)
- Bảng chấm công hàng tháng.
- Bảng thanh toán tiền lương
- Thang bảng lương do doanh nghiệp tự xây dựng.
- Phiếu chi thanh toán lương, hoặc chứng từ ngân hàng
- Mã số thuế thu nhập cá nhân (danh sách nhân viên được đăng ký MSTTNCN)
- Chứng minh thư phô tô.
Đối với những lao động thời vụ cần có:
Nếu không khấu trừ 10% thu nhập trước khi trả lương thì phải có Bản CK 08
+ Đối với hợp đồng giao khoán cần có:
- Hợp đồng giao khoán
- Biên bản bàn giao
- Biên bản nghiệm thu
- Chứng từ thanh toán tiền

4. Các khoản phụ cấp cho người lao động:
Nếu DN bạn có các khoản phụ cấp cho người lao động như xăng xe, điện thoại, trang phục, ăn ca thì cần có các chứng từ sau:
+ Đối với các khoản phụ cấp phải được quy định tại 1 trong các hồ sơ sau:
- Hợp đồng lao động.
- Thỏa ước lao động tập thể.
- Quy chế tài chính.
- Chứng từ chi tiền cho người lao động.

5. Chi phí công tác:
- Quyết định cử đi công tác (giấy điều động đi công tác): Nêu rõ cán bộ được cử đi, nội dung, thời gian, phương tiện.
- Giấy đi đường có xác nhận của Doanh nghiệp cử đi công tác (ngày đi, ngày về), xác nhận của nơi được cử đến công tác (ngày đến, ngày đi) hoặc xác nhận của nhà khách nơi lưu trú.
- Các chứng từ, hóa đơn trong quá trình đi lại: Như vé máy bay, vé tàu xe, hóa đơn phòng nghỉ, hóa đơn taxi,….

6. Chi mua sắm tài sản cố định hoặc nhượng bán, thanh lý tài sản, khấu hao tài sản.
a/ Hồ sơ ghi tăng tài sản:
- Hợp đồng mua, thanh lý hợp đồng.
- Hóa đơn
- Biên bản giao nhận tài sản
- Chứng từ thanh toán
Nếu là xây dựng cơ bản cần có thêm
- Hồ sơ quyết toán công trình ( nếu là xây dựng)
- Biên bản nghiệm thu, bàn giao công trình.
b/Hồ sơ ghi giảm tài sản gồm có
- Quyết định thanh lý,hủy tài sản
- Hợp đồng bán tài sản và thanh lý hợp đồng
- Hóa đơn bán tài sản
- Biên bản bài giao tài sản
- Chứng từ thanh toán
c/ Chi phí khấu hao tài sản.
- Đăng ký trích khấu hao tài sản cố định.
-Bảng phân bổ khấu hao tài sản cố định.

7. Bộ chứng từ vé máy bay
a. Nếu doanh nghiệp trực tiếp mua vé máy bay qua website thương mại điện tử thì cần:
- Vé máy bay điện tử.
- Thẻ lên máy bay (boarding pass)
- Chứng từ thanh toán không dùng tiền mặt.
Nếu không thu hồi được thẻ lên máy bay thì cần:
- Vé máy bay điện tử,
- Giấy điều động đi công tác.
- Chứng từ thanh toán không dùng tiền mặt.
b. Nếu doanh nghiệp giao cho cá nhân tự mua vé máy bay, (Chỉ với vé máy bay dưới 20
tr) thanh toán bằng thẻ ATM hoặc thẻ tín dụng mang tên cá nhân, sau đó về thanh toán lại
với doanh nghiệp thì chứng từ gồm:
- Vé máy bay.
- Thẻ lên máy bay (trường hợp thu hồi được thẻ).
- Các giấy tờ liên quan đến việc điều động NLĐ đi công tác có xác nhận của
DN, quy định của DN cho phép người lao động thanh toán công tác phí bằng thẻ cá nhân do người lao động được cử đi công tác là chủ thẻ và thanh toán lại với DN.
- Chứng từ thanh toán tiền vé của DN cho cá nhân mua vé.
- Chứng từ thanh toán không dùng tiền mặt của cá nhân.

8. Chi phí phúc lợi như hiếu, hỉ, sinh nhật, nghỉ mát.
a. Đối với chi phí nghỉ mát
- Hợp đồng kinh tế, thanh lý hợp đồng nếu thuê các tổ chức cung cấp dịch vụ.
- Bảng kê danh sách người lao động được tham gia đi nghỉ mát
- Quyết định của Giám đốc về việc đi nghỉ mát, quyết định phê duyệt kinh phí.
- Các hóa đơn tiền phòng, ăn uống đầy đủ nếu có, nếu là đơn vị cung cấp dịch vụ cho công ty thì phải thể hiện trên văn bản.
- Chứng từ thanh toán.
b. Đối với các khoản phúc lợi như hiếu, hỉ, sinh nhật, chi cho con người lao động
- Quy định trong quy chế tài chính hay thỏa ước lao động của công ty
- Đề nghị chi của công đoàn, phòng nhân sự hay đại diện NLĐ trong công ty
- Chứng từ chi tiền
- Photo giấy xác nhận như giấy đăng ký kết hôn, giấy báo tử…. các giấy tờ liên quan đến các khoản chi đó.

9. Các chi phí mua hàng trực tiếp của người dân hoặc cá nhân kinh doanh có doanh thu dưới 100 triệu đồng:
Các khoản chi phí này gồm:
+ Các khoản chi phí này như chi phí thuê nhà, thuê xe của cá nhân kinh doanh có doanh thu dưới 100 triệu đồng. Chi phí mua đồ dùng, sản phẩm hàng hóa, dịch vụ do người sản xuất trực tiếp bán ra. Bộ chứng từ của các khoản chi này gồm:
- Bảng kê 01/TNDN ban hành kèm theo Thông tư 78/2014/TT¬BTC
- Hợp đồng mua bán, thuê nhà.
- Chứng từ thanh toán cho người bán
- chủ tài sản có đăng ký mã số thuế cá nhân cho thuê ts

10. Chứng từ đối với việc góp vốn bằng tài sản.
– Nếu doanh nghiệp khác góp vốn:
+ Biên bản góp vốn sản xuất kinh doanh.
+ Biên bản định giá tài sản của Hội đồng giao nhận vốn góp của các bên góp
+ Biên bản giao nhận tài sản.
+ Bộ hồ sơ về nguồn gốc tài sản.
+ Chuyển đổi chủ sở hữu của tài sản (nếu có).
+ Chứng từ liên quan khác
– Cá nhân góp vốn thành lập doanh nghiệp.
+ Biên bản chứng nhận góp vốn.
+ Biên bản giao nhận tài sản.
+ Biên bản định giá tài sản của Hội đồng thành viên, hoặc Hội đồng quản trị
+ Chuyển đổi chủ sở hữu của tài sản (nếu có).
+ Chứng từ liên quan khác


Rất tuyệt vời đúng không Bạn
P/S: Nếu bạn chưa có thời gian xem những kiến thức này, đừng quên share về tường facebook để lưu lại kiến thức này khi cần.
Nguồn: Sưu tầm
Tất cả cảm xúc:
Anh Kim

Thứ Hai, 11 tháng 12, 2023

QUY TRÌNH LÀM KẾ TOÁN XÂY LẮP TRÊN PHẦN MỀM MISA

❤  QUY TRÌNH LÀM KẾ TOÁN XÂY LẮP TRÊN PHẦN MỀM MISA

❤❤
Quy trình làm sổ sách kế toán doanh nghiệp Xây lắp gồm 2 bước chính:


I. Bước 1: Hướng dẫn hệ thống danh mục tài khoản (Theo Thông tư 133/2016/TT_BTC, Thông tư 200/2014/TT-BTC)


* Tài sản (Loại 1 + Loại 2 + Loại 6 + Loại 8); Cách thức định khoản {Chú ý: TK 131 (Phải thu khách hàng lưỡng tính) và TK 214 [Hao mòn TSCĐ (Dư có)]}; Vẽ sơ đồ chữ T.
* Nguồn vốn (Loại 3 + Loại 4 + Loại 5 + Loại 7 + Loại 9); Cách thức định khoản {Chú ý: TK 331 (Phải trả người bán lưỡng tính) và TK 421 (Lợi nhuận chưa phân phối bị lỗ)}
* Chú ý:
- Khi hạch toán phần tài sản có Số dư đầu kỳ và cuối kỳ Dư Bên Nợ, còn Loại 6 và Loại 8 không có Số dư.
- Khi hạch toán phần nguồn vốn có Số dư cuối kỳ và đầu kỳ Dư Bên Có, còn Loại (5,7,9) không có Số dư.
* Các tài khoản chi tiết cho Loại hình Xây Lắp (Thông tư 133/2016/TT-BTC):
- TK 152: Nguyên vật Liệu
+ TK 1521: Nguyên vật liệu chính.
+ TK 1522: Nguyên vật liệu phụ.
- TK 154: Chi phí dở dang
+ TK 1541/621: Chi phí nguyên vật liệu dở dang (Chi tiết theo từng công trình).
+ TK 1542/622: Chi phí nhân công dở dang (Chi tiết theo từng công trình).
+ TK 1543: Chi phí sản xuất chung xuất thẳng (Chi tiết theo từng công trình).
+ TK 1547/627: Chi phí sản xuất chung chờ phân bổ.
+ TK 623: Chi phí máy thi công.
- TK 511: Doanh thu nghiệm thu công trình (Chi tiết theo từng công trình).
- TK 632: Giá vốn (Chi tiết theo từng công trình).


==> quy trình sổ sách kế toán doanh nghiệp xây lắp


II. Bước 2: Hướng dẫn quy trình ghi sổ và cách nhập chứng từ, xử lý chứng từ

1. Chứng từ hóa đơn
- Tra soát hóa đơn (Đúng hay sai).
- Thu thập chứng từ ghi sổ tổng hợp (Hình thức ghi sổ NKC) => Tuân thủ theo 3 nguyên tắc: Hợp lý, hợp lệ và hợp pháp.
2. Chứng từ ngân hàng
- Giấy báo nợ, ủy nhiệm chi, séc (Nếu trường hợp chuyển điện tử phải có xác nhận chuyển Internet Banking).
- Giấy báo có: Giấy báo có nộp tiền vào tài khoản hoặc các phiếu hạch toán nộp tiền vào tài khoản của nhân viên Doanh nghiệp, hoặc là phiếu chuyển tiền của khách hàng.
- Phiếu hạch toán ngân hàng gồm:
+ Sổ phụ ngân hàng.
+ Sao kê ngân hàng.
- Các chứng từ ngân hàng thường phát sinh các khoản giao dịch mua bán hoặc các giao dịch khác liên quan qua ngân hàng của Doanh nghiệp.
3. Nhập chứng từ phản ánh qua các bút toán
* Cập nhật số dư ban đầu:
=> Danh mục + Khai báo tên khách hàng, nhà cung cấp; Mã vật tư hàng hóa, mã kho, mã CCDC, TSCĐ, tài khoản ngân hàng => Cất
=> Nghiệp vụ => Nhập Số dư ban đầu các tài khoản; Số dư TK Kho 156, 152, 154, Khách hàng, Nhà cung cấp => Cất.
=> Tài sản cố định => Nhập số dư ban đầu => Cất
=> Công cụ dụng cụ => Nhập Số dư ban đầu => Cất
=> Khai báo công trình, khoản mục phí => Cất
* Định khoản các nghiệp vụ kinh tế phát sinh: Các chứng từ phát sinh ngân hàng, giấy nộp tiền vào ngân sách nhà nước, bảng lương, bảng trích khấu hao, bảng phân bổ,… sẽ được định khoản vào các tài khoản liên quan lên sổ sách kế toán.
Lưu ý: Khi định khoản; Hóa đơn mua vào của Doanh nghiệp Xây lắp có thể mua nhập thông qua kho, hoặc nhập xuất thẳng chi tiết từng công trình và có giấy đề nghị xuất của Doanh nghiệp hoặc bộ phận thi công công trình, phiếu xuất kho.
* Hạch toán ngân hàng :
Hạch toán Báo có => Ngân hàng - Báo có - Ủy nhiệm thu => Cất
Hạch toán Báo nợ => Ngân hàng - Báo nợ - Ủy nhiệm chi => Cất
* Các chứng từ ngân hàng thường phát sinh các khoản giao dịch mua bán hoặc các giao dịch khác liên quan qua ngân hàng của Doanh nghiệp.
* Hạch toán phiếu chi
Các chứng từ liên quan đến chi phí DN (Cước điện nước, điện thoại, văn phòng phẩm, thiết bị văn phòng)
=> Quỹ - Phiếu chi => Cất
* Hạch toán phần mua hàng
=> Mua hàng => Chứng từ mua hàng => Hoặc mua hàng không qua kho => Cất


III. Bước 3: Tập hợp chi phí
Là những yếu tố quan trọng trong việc xác định chi phí của Doanh nghiệp.
- Bảng lương căn cứ vào Thông tư 03/2015TT-BLĐTBXH của BLĐTBXH.
Hạch toán lương, các khoản trích BHXH, BHYT, BHTN,....
=> Nghiệp vụ => Tổng hợp => chứng từ nghiệp vụ khác => Cất
- Bảng trích khấu hao căn cứ Thông Tư 45/2015/TT-BTC
=> Khấu hao => TSCĐ => Tính khấu hao TCSĐ => Hạch toán => Cất
- Bảng chi phí trả trước
=> Phân bổ CCDC => CCDC => Phân bổ mức CCDC => Hạch toán => Cất
- Lập bảng kê phiếu nhập kho, xuất kho, báo cáo NXT, bảng phân bổ chi phí chi tiết cho từng công trình (Nếu Doanh nghiệp thi công nhiều Công trình, hoặc Hạng mục công trình)
=> Kho => Xuất kho => Xuất NVL Cho công trình (Chi tiết công trình) => Cất
=> Kho => Tính giá xuất kho => Cất


IV. Bước 4: Nghiệm thu Công trình
* Công trình hoàn thành => Giá thành => Nghiệm thu công trình => Cất
Chú ý: Khi nào Công trình nghiệm thu => Doanh nghiệp được tập hợp chi phí giá vốn Công trình chi tiết..
Căn cứ vào chứng từ kế toán tập hợp chi phí kế toán hạch toán những khoản mục chi phí đó vào sổ sách theo trình tự sau:
- Bảng lương trả cho cán bộ nhân viên văn phòng và trực tiếp thi công công trình:
Nợ TK 642, 154, 627, 622 (Chi tiết công trình)
Có TK 334
+ Trích bảo hiểm:
Nợ TK 642, 154, 627, 622 (Chi tiết công trình)
Nợ TK 334
Có TK 338
+ Khấu trừ thuế TNCN:
Nợ TK 334
Có TK 3335
+ Thanh toán tiền lương:
Nợ TK 334
Có TK 111/112
- Trích khấu hao:
Nợ TK 642/154/627 (Chi tiết khoản mục chi phí)
Có TK 214
- Bảng phân bổ:
Nợ TK 642/154/627 (Chi tiết khoản mục chi phí)
Có TK 242
- Tập hợp chi phí Chi tiết từng công trình:
+ Chi phí NVL:
Nợ TK 154/621
Có TK 152
+ Chi phí chung:
Nợ TK 154/623/627 (Chi tiết công trình)
Có TK 154/627 (Chi tiết công trình)
- Kết chuyển chi phí:
Nợ TK 621/622/627/623
Có TK 154
- Tập hợp giá vốn:
Nợ TK 632
Có TK 154
- Kết chuyển thuế được khấu trừ:
Nợ TK 3331
Có TK 133
- Kết chuyển doanh thu các khoản giảm trừ:
Nợ TK 521 (Thông tư 200/2014/TT-BTC)
Có TK 511
- Kết chuyển các khoản doanh thu:
Nợ TK 511 (Chi tiết công trình)
Nợ TK 515
Có TK 911
- Kết chuyển giá vốn:
Nợ TK 911
Có TK 632
- Kết chuyển chi phí tài chính:
Nợ TK 911
Có TK 635
- Kết chuyển chuyển thu nhập khác:
Nợ TK 711
Có TK 911
- Kết chuyển chi phí khác:
Nợ TK 911
Có TK 811
- Tính và Kết chuyển chi phí thuế TNDN:
+ Tính Thuế TNDN:
Nợ TK 821
Có TK 3334
+ Kết chuyển:
Nợ TK 911
Có TK 821
- Xác định kết quả kinh doanh (Nếu lãi):
Nợ TK 911
Có TK 421
- Xác định kết quả kinh doanh (Nếu lỗ):
Nợ TK 421
Có TK 911
* Kết chuyển thuế GTGT được khấu trừ (Doanh nghiệp áp dụng Phương pháp khấu trừ)
=> Thuế => Khấu trừ thuế => Cất
- Nguyên tắc trong định khoản kết chuyển thuế luôn làm giảm 2 loại thuế là:
+ Thuế GTGT đầu vào được khấu trừ.
+ Thuế GTGT đầu ra phải nộp.
Nợ TK 3331: Giá trị kết chuyển là số thuế phát sinh nhỏ
Có TK 133
+ Tính số phát sinh của TK 133
+ Tính số phát sinh của TK 3331
+ Tìm số dư đầu kỳ TK 133
- Nguyên tắc tìm giá trị nhỏ kết chuyển theo công thức sau:
+ Đầu kỳ TK 133 + Phát sinh (PS) trong kỳ TK 133 so sánh với PS trong kỳ TK 3331
+ Nếu Đầu kỳ TK 133 + PS trong kỳ TK 133 > PS trong kỳ TK 3331 => Số kết chuyển theo TK 3331
+ Nếu Đầu kỳ TK 133 + PS trong kỳ TK 133 < PS trong kỳ TK 3331 => Số kết chuyển theo TK 133

V. Bước 5: Lên cân đối tài khoản
- Kiếm tra các chỉ tiêu: TK 133 Khớp với Bảng kê mua vào + TK 3331 khớp với Bảng kê bán ra.
- TK 156, 152 Khớp với dư cuối kỳ Báo cáo NXT TK 156, 152.
- TK 211 - 214 Khớp với giá trị còn lại Bảng trích khấu hao TCSĐ.
- TK 242 Khớp với Số dư cuối kỳ bên bảng phân bổ CCDC.
- TK 112 Khớp với Sổ phụ ngân hàng.
- Chú ý Tài khoản Loại 1 - 2 không có Số dư Bên Có trên CĐSPS, ngoại trừ TK 214, TK 131 Dư Bên Có.
- Chú ý Tài khoản Loại 3 - 4 không có Số dư Bên Nợ ngoại trừ TK 331 Dư Nợ.

VI. Bước 6: Lên Báo Cáo Tài Chính (Dựa vào Bảng Cân Đối Tài Khoản)
=> Báo cáo => Báo Cáo Tài Chính => Cất